OAB e CNI defendem adiamento da reforma tributária para 2028
Entidades argumentam que o prazo atual é insuficiente para a complexa transição operacional e o estabelecimento de regras claras para o novo sistema.
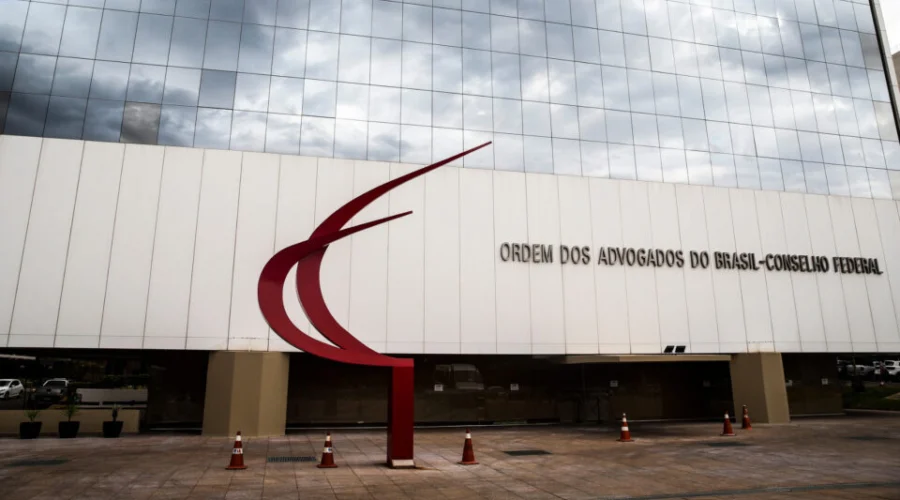
A Ordem dos Advogados do Brasil (OAB) manifestou-se oficialmente nesta quarta-feira (4) em prol do adiamento da implementação da reforma tributária. Em documento conjunto assinado pelo Conselho Federal e pelas 27 seccionais estaduais, a entidade aponta que o cronograma atual, com início previsto para 2027, impõe riscos severos à segurança jurídica do país.
Embora reconheça a importância da modernização tributária, a OAB defende que o prazo seja estendido até 2028. Os advogados argumentam que a transição abrupta para a Contribuição sobre Bens e Serviços (CBS) e para o Imposto Seletivo pode gerar interpretações conflitantes e um aumento significativo na judicialização de questões fiscais.
O manifesto destaca ainda preocupações com a celeridade do processo. “A falta de tempo para uma discussão adequada sobre as novas regras também traz o risco de aplicação de alíquotas elevadas e injustas, com possíveis consequências para a população”, afirma o texto da Ordem.
A Confederação Nacional da Indústria (CNI) acompanha o pleito e enviou carta aos ministérios da Fazenda e do Desenvolvimento, Indústria e Comércio Exterior. A entidade alerta para a insuficiência de regulamentação e o risco de prejuízos operacionais às empresas durante a fase de adaptação tecnológica e fiscal.
A mobilização também ocorre no Poder Legislativo. A deputada federal Any Ortiz (PP-RS) iniciou a coleta de assinaturas para uma Proposta de Emenda à Constituição (PEC) que formaliza o pedido de adiamento.
A parlamentar justifica a medida ressaltando a complexidade do novo sistema. Segundo a proposta, o tempo adicional é essencial para a “conclusão coordenada de regulamentação, definição das alíquotas aplicáveis, desenvolvimento e estabilização de sistemas tecnológicos, adequação de documentos fiscais, parametrização de sistemas de gestão empresarial e preparação dos contribuintes e das administrações tributárias”.